金九落空,银十开局遇冷!10月上旬乘用车零售数据解读
本以为熬过“金九”的低迷,10月车市能迎来一波回暖,可乘联会放出的10月1-11日上旬零售数据,直接给市场浇了一盆冷水。所谓的“银十”,开局并不乐观,乘用车零售端同比依旧大幅下滑,车市压力肉眼可见。
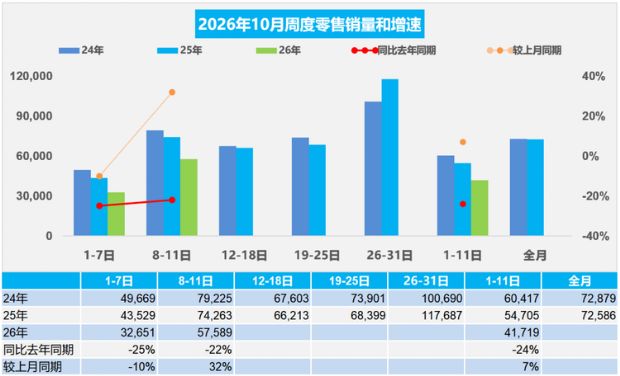
先看大盘零售数据。10月上旬全国乘用车零售45.9万辆,对比去年同期大幅下滑24%。不过环比来看,相比9月同期小幅上涨7%,算是微弱的环比修复。拉长时间看,今年1到10月上旬,乘用车累计零售1379.3万辆,累计同比下滑22%。简单说,十月上旬虽然比九月上旬卖得多一点,但和去年同期差距巨大,全年零售大盘的下行压力还在持续。批发数据这边简单提一句,厂商批发38.5万辆,同比下滑18%,环比也有所回落,厂商端的出货节奏同样偏谨慎。
再看新能源零售,这一直是近几年车市的核心支柱。10月上旬新能源乘用车零售28.1万辆,同比下降13%。这是一个很值得留意的信号,过去很长一段时间新能源都保持高增长,如今上旬零售同比转跌。环比同样偏弱,较9月同期下滑7%。今年累计新能源零售803.9万辆,同比下滑13%。
再看零售渗透率,10月上旬新能源零售渗透率达到61.2%。这个渗透率水平依旧很高,说明市场购车选择已经高度向新能源倾斜。我们可以据此推算燃油车零售情况:上旬乘用车总零售45.9万辆,新能源零售28.1万辆,燃油车零售就是17.8万辆。去年同期乘用车零售总量为45.9÷(1-24%)≈60.39万辆;去年同期新能源零售量28.1÷(1-13%)≈32.30万辆。去年同期燃油零售约28.09万辆。对比下来,今年上旬燃油车零售17.8万辆,同比大幅下滑接近36.6%。

不难看出,燃油车市场萎缩速度,远远超过新能源。新能源只是增速由正转负,燃油车则是销量断崖式下滑。高渗透率背后,不是新能源继续抢增量,更多是燃油车销量快速缩水,被动抬高了渗透率。
综合来看,十月上旬零售数据,揭示了当下车市的真实格局。整体大盘同比走弱,环比小幅回升大概率是国庆假期带来的短期脉冲,持续性存疑。新能源虽然依旧占据六成以上零售份额,但自身销量也开始同比下滑,不再是拉动大盘增长的引擎。燃油车持续承压,市场份额不断被挤压。
接下来要看中下旬车企的促销力度,能不能拉动终端走量。今年车市价格战一直没停,从现在的开局数据看,想要完成全年销量目标,后续各家的优惠、营销动作恐怕还得加码,银十能不能翻盘,目前来看悬念很大。


