乘联会:9月乘用车大盘或跌去1/4,燃油车跌幅超40%
本站 2026-9-18 22:03:04
今年乘用车传统“金九”旺季,没有迎来想象中的全面火爆,市场呈现环比小幅回暖、同比大幅回落、油电结构极致分化的格局。乘联会最新出炉的9月销量预判,也印证了我的判断:国内车市早已告别增量红利,进入新能源托底大盘、燃油车持续萎缩的存量深度博弈阶段。
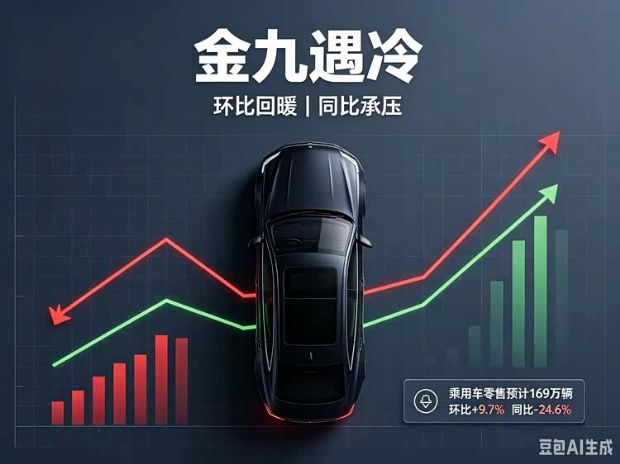
大盘层面,9月狭义乘用车零售预计169万辆,对比8月环比上涨9.7%,算是符合季节性的正常回暖。
但去年同期政策收尾催生的抢购潮,抬升了对比基数,今年同比预计下滑24.6%,金九的含金量大打折扣,车市普涨的时代已经一去不返。
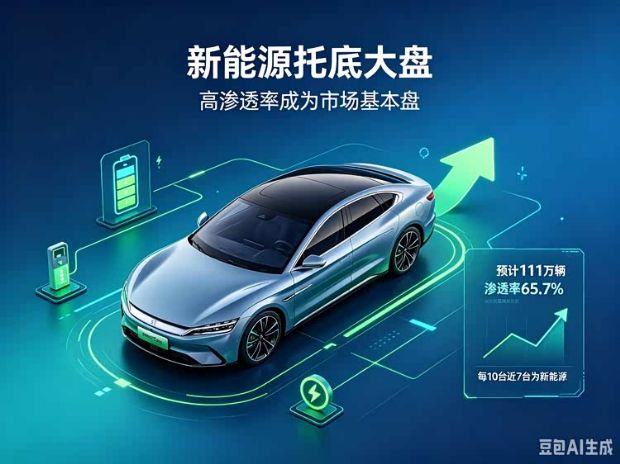
新能源赛道依旧坚挺,是撑住整个车市的核心支柱。数据测算,9月新能源乘用车零售有望达到111万辆,新车渗透率冲到65.7%。
简单说,当下每卖出10台新车,接近7台都是新能源车。持续的产品更新、相对稳定的终端售价,加上用车成本优势,让新能源持续填补燃油车让出的市场空间,稳稳托住大盘。
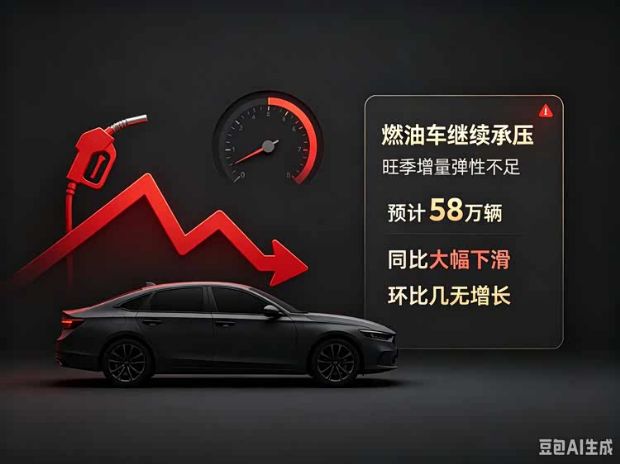
反观燃油车,颓势进一步放大,下行趋势很难逆转。测算得出,9月燃油车零售预计只有58万辆,同比大跌超40%,环比几乎没有增量,完全吃不到金九旺季红利。
燃油车的困境不是短期波动,而是长期结构性问题:新品迭代缓慢、日常用车成本偏高,产品力在同价位新能源面前缺乏竞争力。如今燃油车只剩下刚需置换、特定场景代步等少量需求,合资燃油品牌份额持续缩水,行业出清还在继续。
车企这边的心态也明显变保守。往年到9月,不少厂商会借着季度末节点大打价格战、清库存冲销量。今年主流车企制定销售目标、安排排产都更克制,优先保利润、理顺库存,没有大规模降价内卷,旺季自然缺少爆发力。
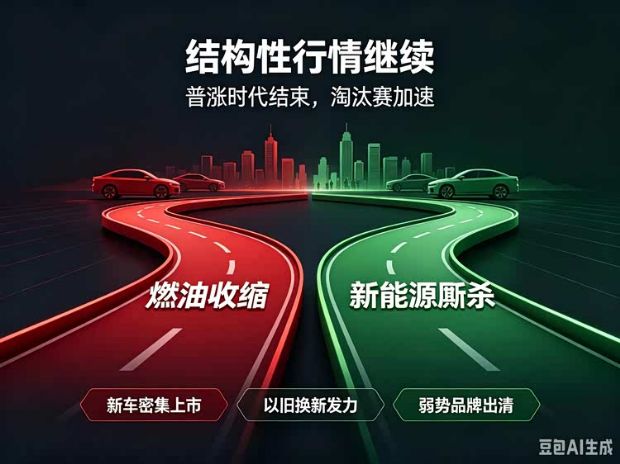
落到四季度来看,车市很难出现整体性反弹,机会只存在结构性行情里。后续多款重磅新能源新车集中上市,叠加以旧换新政策持续发力,赛道内部竞争会进一步白热化;而弱势燃油品牌,会继续加速被市场淘汰。


